




La factura electrónica se ha convertido en uno de los grandes retos de transformación digital para las empresas españolas. Y aunque las grandes corporaciones serán las primeras en adaptarse a las nuevas obligaciones, las pequeñas y medianas empresas tampoco deberían esperar al último momento para preparar sus sistemas.
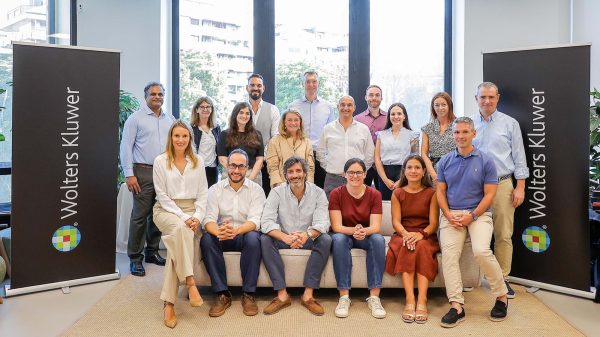
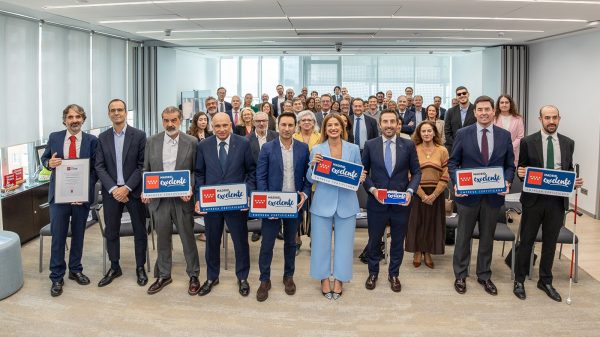
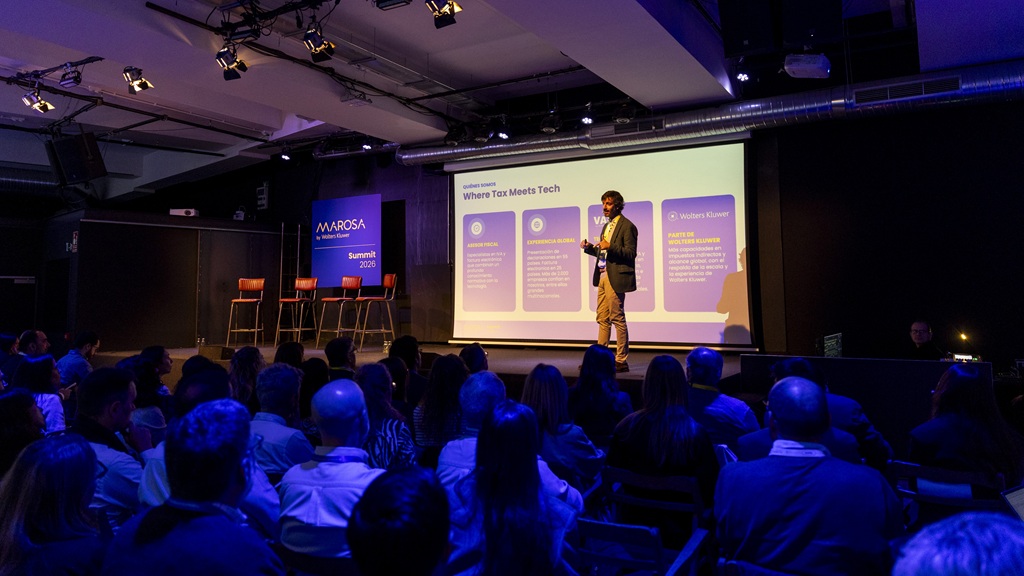
Este fue uno de los mensajes centrales del Marosa Summit 2026, celebrado hace unos días en Madrid por Marosa by Wolters Kluwer, que reunió a representantes de la Agencia Tributaria y responsables de compañías como Amazon, Camper y Volvo para analizar el futuro de la facturación electrónica y del cumplimiento fiscal.
Las conclusiones del encuentro adquieren especial actualidad esta semana, después de que Rufino de la Rosa, Head of E-Invoicing & Public Policy de Marosa by Wolters Kluwer, haya profundizado en los cambios que introduce la nueva normativa y en el papel que desempeñará la inteligencia artificial en la gestión tributaria.
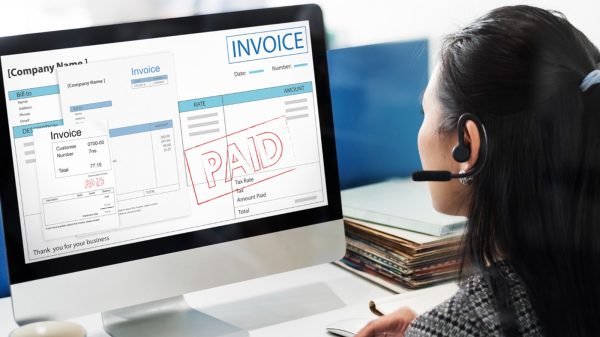
En una entrevista publicada recientemente el experto subrayó que la transformación no consiste simplemente en sustituir un PDF por un documento electrónico. El verdadero desafío será integrar la emisión, recepción e intercambio de facturas dentro de los sistemas empresariales, garantizando la interoperabilidad y la calidad de la información.
Octubre de 2027 y 2028: dos fechas que las pymes deben conocer
La publicación de la Orden HAC/1028/2026 ha puesto en marcha el calendario de implantación de la factura electrónica obligatoria entre empresas y profesionales.
Las organizaciones con un volumen de operaciones superior a ocho millones de euros deberán adaptarse a partir del 6 de octubre de 2027, mientras que el resto de empresas y autónomos tendrán como fecha de referencia el 6 de octubre de 2028.
La obligación afectará tanto a la emisión como a la recepción de facturas electrónicas. También se introducen requisitos relacionados con la comunicación de los estados de las facturas y de los pagos, con plazos específicos según el tipo de contribuyente.
Para las pymes, esto significa que la transición no debería limitarse a contratar un programa de facturación. Será necesario comprobar la compatibilidad de las herramientas, revisar los procesos administrativos y coordinarse con clientes, proveedores y asesorías.
Durante el Marosa Summit, Rufino de la Rosa insistió en la importancia de contar con información fiable y procesos coordinados. La jornada también abordó el reporting fiscal en tiempo real y las posibilidades de la inteligencia artificial para automatizar tareas y detectar inconsistencias.
Por su parte, Pedro Pestana, fundador de Marosa y actual responsable de la compañía tras su integración en Wolters Kluwer, advirtió de la necesidad de comenzar los preparativos con suficiente antelación. Su mensaje fue claro: adaptar los sistemas de facturación requiere tiempo y numerosas decisiones técnicas y organizativas.
De la obligación legal a una gestión empresarial más eficiente
Una de las conclusiones que deja el encuentro es que la factura electrónica debe entenderse como un proyecto empresarial, no exclusivamente tecnológico. Para las pequeñas empresas, el primer paso debería consistir en revisar sus programas actuales de facturación, consultar con sus proveedores tecnológicos y asesorías y comprobar cómo intercambiarán información con sus clientes.
También deberán tener en cuenta que el nuevo sistema contempla una solución pública gratuita de facturación electrónica, que convivirá con plataformas privadas bajo requisitos de interoperabilidad.
La experiencia compartida por grandes compañías durante el Marosa Summit ofrece así una enseñanza aplicable a negocios de cualquier tamaño: cuanto antes se revisen los procesos, más margen habrá para afrontar la transición sin improvisaciones.
Porque la factura electrónica obligatoria no será únicamente una nueva exigencia administrativa. Bien aprovechada, puede convertirse en el punto de partida para mejorar la gestión financiera y avanzar hacia empresas más eficientes, digitalizadas y competitivas.